Aktualności
Rewizja EU ETS a przyszłość produkcji cementu w Polsce
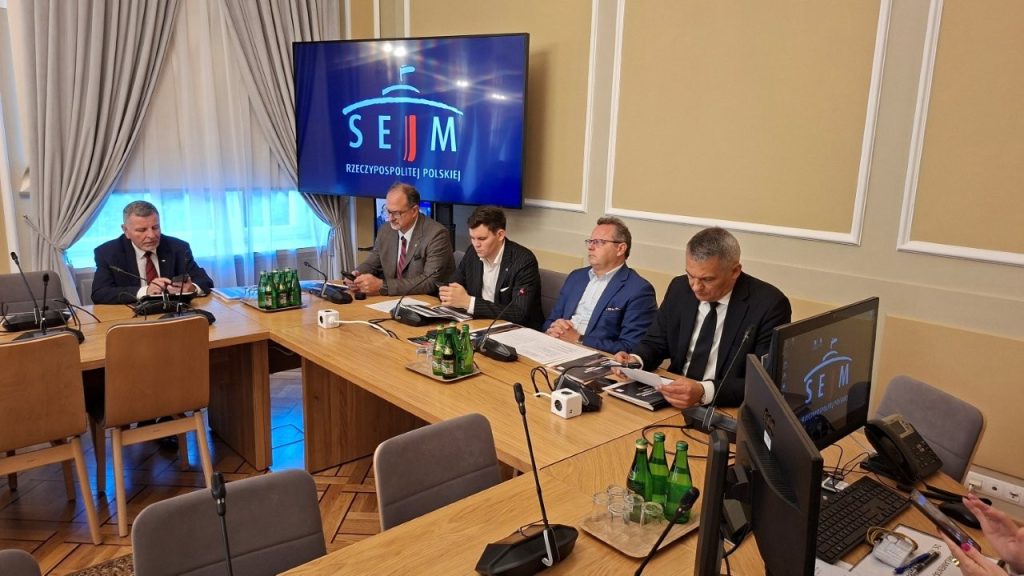
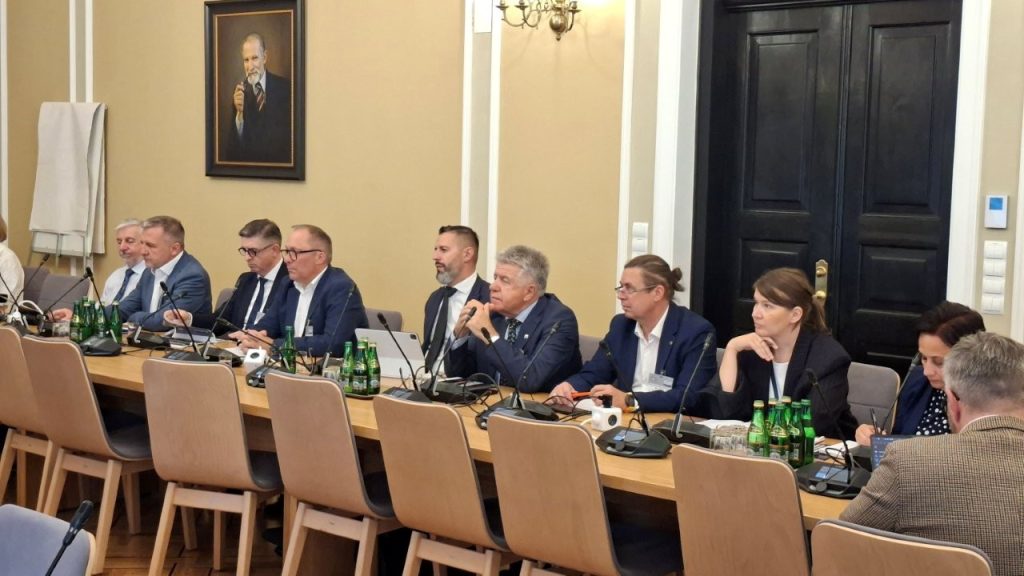
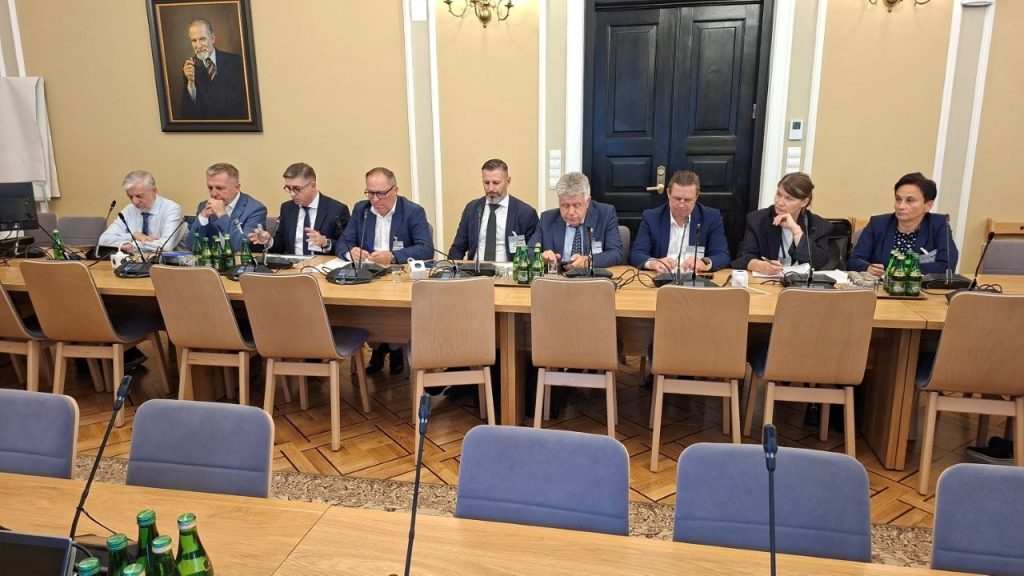
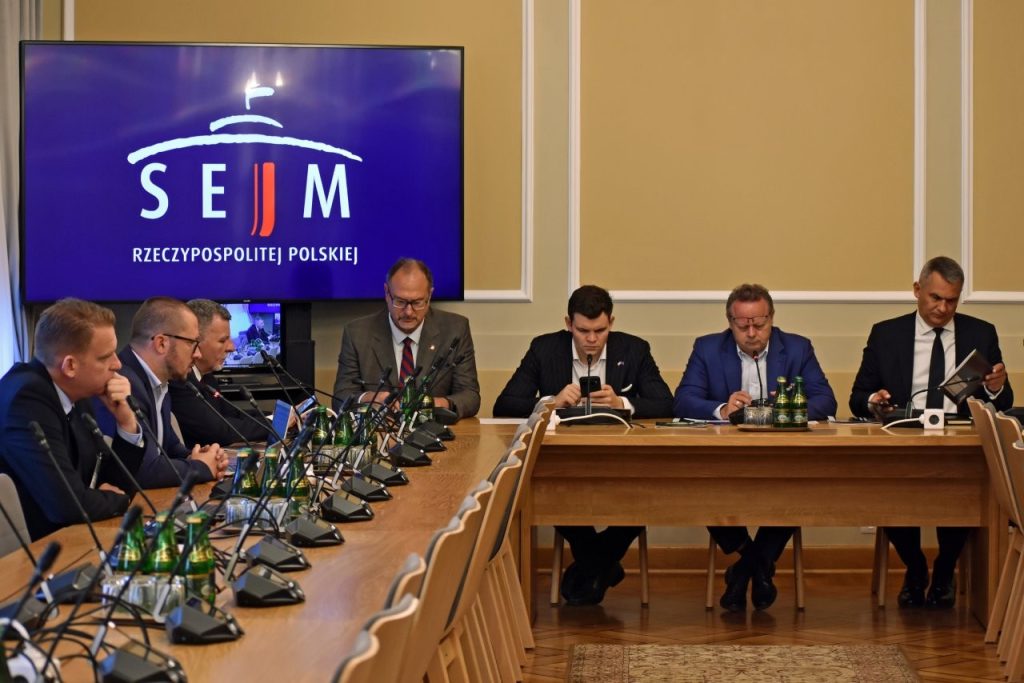
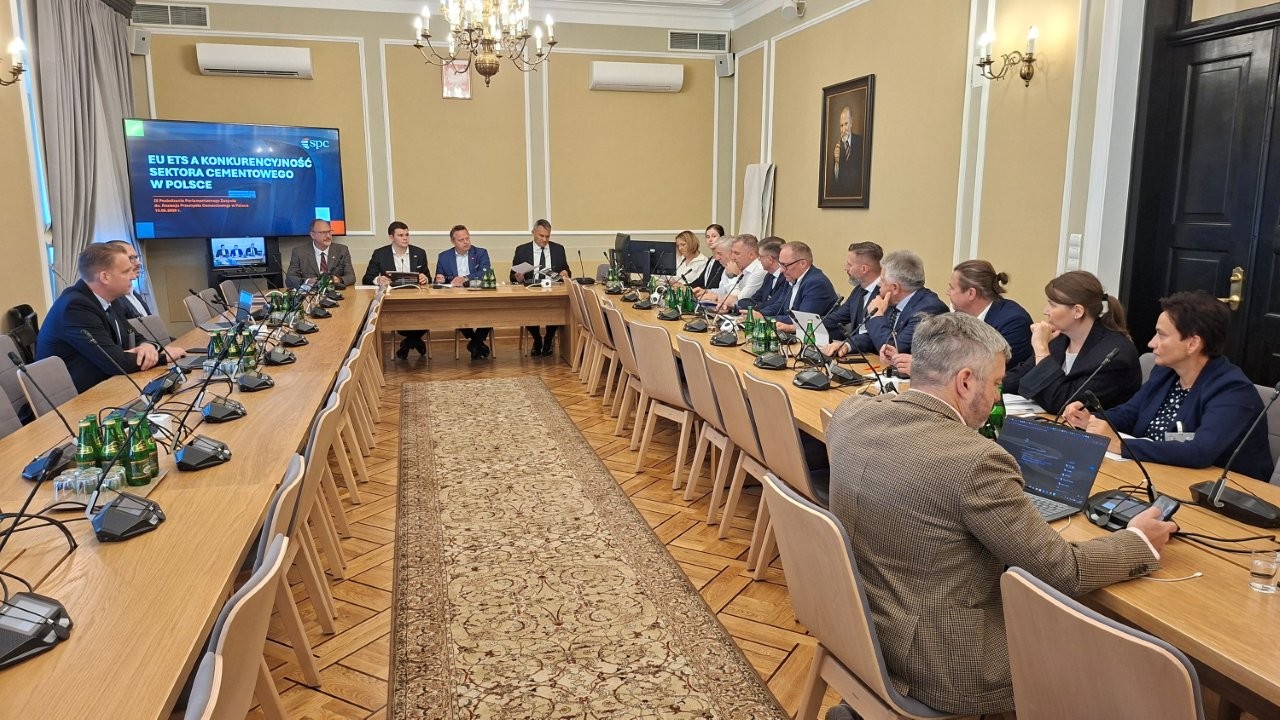
Jeżeli bezpłatne uprawnienia do emisji przestaną funkcjonować w 2039 r. i nie będzie możliwości magazynowania CO2, nie będzie także możliwa produkcja cementu. Zatem nie mówimy tylko o zachowaniu konkurencyjności, ale w ogóle o zachowaniu produkcji cementu w Polsce – podkreślali przedstawiciele sektora na posiedzeniu Parlamentarnego Zespołu ds. Rozwoju Przemysłu Cementowego w Polsce, które odbyło się 16 września 2026 r.
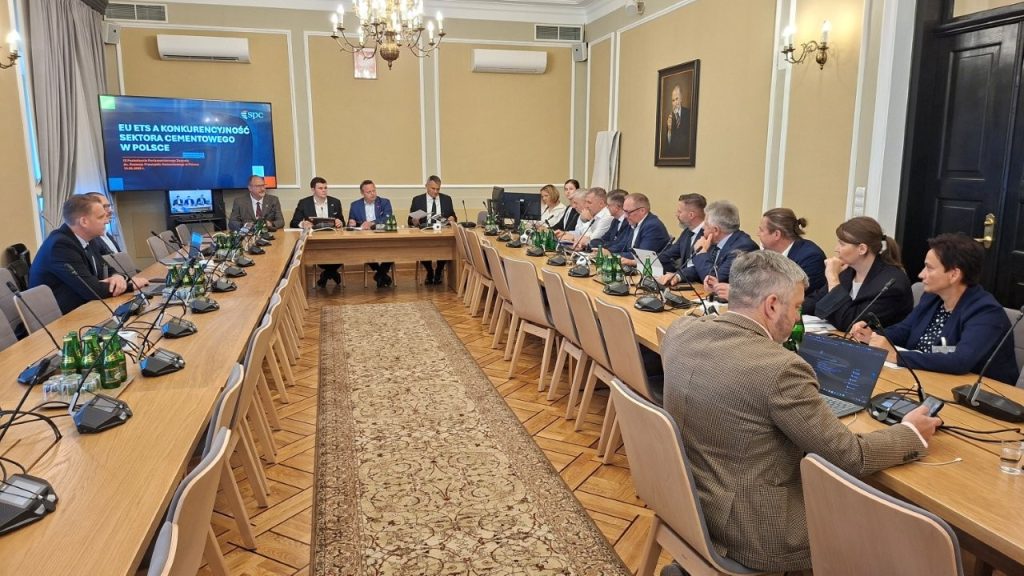
W posiedzeniu Parlamentarnego Zespołu ds. Rozwoju Przemysłu Cementowego w Polsce, któremu przewodniczył poseł Andrzej Szejna, wzięli udział: poseł Adam Gomoła, poseł Krzysztof Grabczuk, poseł Tomasz Kostuś, poseł Andrzej Kryj, senator Danuta Jazłowiecka i poseł Andrzej Szewiński.
Parlamentarzyści podkreślali, iż przemysł cementowy jest strategiczny dla Polski – wskazując jednocześnie na wpływ polityki klimatycznej na konkurencyjność sektora. Obecnie kluczowa jest rewizja EU ETS, której kształt jest omawiany na grupach roboczych w Radzie Unii Europejskiej.
Paweł Różycki, Z-ca Dyrektora Departamentu Ochrony Powietrza i Negocjacji Klimatycznych w Ministerstwie Klimatu i Środowiska, prezentował postulaty Polski – obejmujące m.in. zwiększenie puli bezpłatnych uprawnień do emisji CO2, obniżenie liniowego współczynnika redukcji (LRF) z 3,7 do 2-2,5 proc. czy wstrzymanie redukcji puli bezpłatnych uprawnień do emisji CO2 do czasu sprawdzenia skuteczności mechanizmu CBAM.
Waga rewizji EU ETS jest fundamentalna z perspektywy konkurencyjności i przyszłości sektora cementowego w Polsce, gdyż branża stoi przed bardzo radykalnym scenariuszem odbierania bezpłatnych uprawnień. Dlatego, aby zmiany w EU ETS pozwoliły na dekarbonizację przemysłu, bez dalszego ograniczania jego konkurencyjności, należy m.in.:
- zapewnić jak najdłuższy dostęp do bezpłatnych uprawnień,
- zrezygnować z kryterium warunkowości,
- uwzględnić charakterystykę sektorów „hard to abate” (z wysoką emisją procesową),
- stworzyć fundusze celowe dla inwestycji w dekarbonizację sektorów energochłonnych,
- zwolnić z opłat ETS produkcję cementu na cele obronne,
- włączyć spalarnie do systemu EU ETS,
- uwzględnić emisje ujemne i kredyty międzynarodowe.
Przemysł cementowy w Polsce zredukował już emisję CO2 o ponad 30% w stosunku do 1990 r. i wdraża kolejne rozwiązania na drodze do dekarbonizacji, ale na przeszkodzie stoi bariera technologiczna. – Musimy być świadomi, że jesteśmy branżą obciążoną emisją procesową. Nie jesteśmy w stanie jej wyeliminować bez możliwości wychwytu i magazynowania CO2 – komentował Andrzej Reclik, Członek Zarządu SPC i Prezes Zarządu Heidelberg Materials Polska.
Szacuje się, iż nakłady inwestycyjne na budowę instalacji do wychwytu CO2 dla całego sektora mogą wynieść nawet 20 mld zł. Aby wdrożyć technologie CCS, konieczne są jednak regulacje krajowe, budowa infrastruktury do transportu CO2 oraz jego magazynowania onshore. Michał Głowacki, Wiceprezes Zarządu Holcim Polska, wskazywał również na konieczność wyboru operatora sieci przesyłu dwutlenku węgla.
Zagrożenie dla konkurencyjności stanowi także import cementu spoza UE, a mechanizm CBAM jest na etapie wdrażania i przewiduje opłaty dopiero od 2027 r. Janusz Miłuch, Członek Zarządu SPC i Prezes Zarządu CRH Materials Polska, mówił o konieczności potwierdzenia szczelności i skuteczności mechanizmu CBAM. Do tego czasu nie powinny być redukowane bezpłatne uprawnienia do emisji dla przemysłu.
Producenci cementu zwracają uwagę jeszcze na jeden ważny aspekt dekarbonizacji, zawarty w Green Deal. Mowa o stworzeniu mechanizmów, zachęcających do stosowania niskoemisyjnych produktów, w tym cementów i betonów. To m.in. „zielone” zamówienia publiczne, stanowiące obecnie jedynie kilka procent realizowanych inwestycji, a także ulgi i zachęty podatkowe.